Deblock - App bancaria
Deblock SASFinanzaVerificato

- 330.00 Recensioni
- 4,6
- Download
- 500.000+
- Prezzo
- Free
Dettagli dell'app
- Versione
- 6.9.0
- Aggiornato
- Download
- 500.000+
- Requisiti
- 9
- Prezzo
- Free
- Classificazione per età
- PEGI 3
Screenshot
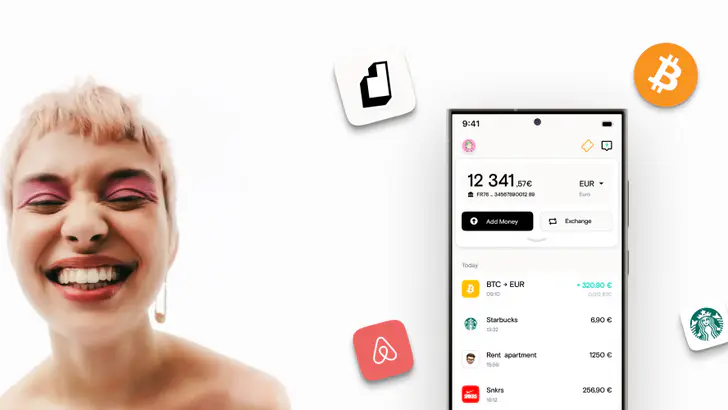
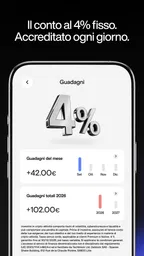
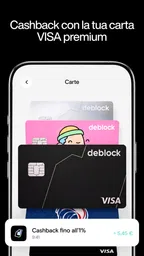
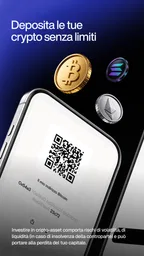
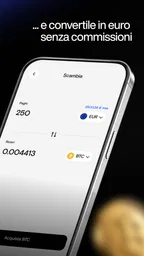
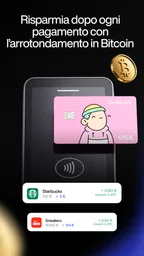
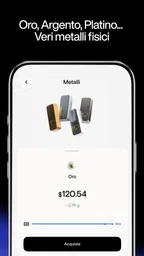
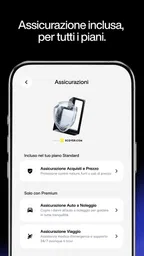
 Analisi a cura di Appwesome
Quando si parla di app finanziarie, io non partirei dal numero di funzioni, ma da una domanda più semplice: che tipo di controllo voglio avere sul mio denaro ogni giorno? Deblock prova a rispondere con un approccio diverso da quello delle banche tradizionali, e l’ho trovato interessante soprattutto per chi vuole gestire il proprio denaro in modo più diretto, senza trasformare ogni operazione in una pratica complicata.
Sviluppata da Deblock SAS, è un’app di finanza disponibile gratuitamente e con classificazione PEGI 3. È arrivata sugli store il 10 dicembre 2024 e, nella versione 6.6.0, si presenta come uno strumento ancora relativamente giovane ma già abbastanza conosciuto: ha superato le 500 mila installazioni e mantiene una media di 4,6 su circa 32 mila valutazioni. Questi numeri non sostituiscono l’esperienza personale, però indicano che non si tratta di un progetto rimasto ai margini.
Come decidere se Deblock è davvero adatta a te
La prima cosa che valuterei è il rapporto tra semplicità e controllo. Un’app bancaria può essere utile perché concentra tutto nello smartphone, ma non tutte le persone cercano la stessa cosa. C’è chi vuole soltanto controllare il saldo e fare pagamenti, chi desidera separare le spese quotidiane dal resto del budget e chi preferisce un servizio più vicino alla propria banca abituale, con procedure e abitudini già note.
Nel mio caso, Deblock ha senso quando l’obiettivo è avere un punto di accesso rapido al proprio denaro e ridurre il numero di passaggi mentali durante la giornata. L’idea “Own Your Money”, cioè possedere e gestire direttamente il proprio denaro, non rimane soltanto una frase breve: orienta il modo in cui guarderei all’app. Non la userei come un semplice duplicato dell’home banking, ma come uno strumento da tenere a portata di mano per le decisioni finanziarie frequenti.
Prima di sceglierla, però, mi chiederei quanto dipendo dai servizi della banca tradizionale. Se hai bisogno di recarti in filiale, parlare spesso con un consulente o gestire prodotti bancari molto articolati, un’app indipendente potrebbe non essere la soluzione principale. Se invece vuoi un’esperienza più agile e sei disposto a svolgere tutto dal telefono, il confronto diventa molto più favorevole.
Il tipo di utente che può trarne più vantaggio
La vedo adatta a chi desidera separare con chiarezza le proprie abitudini finanziarie. Un esempio concreto: ricevi lo stipendio sul conto abituale, ma vuoi tenere sotto controllo le spese di viaggio, gli acquisti online o il budget mensile per il tempo libero. Invece di mescolare tutto nello stesso flusso, puoi usare un’app dedicata come punto di osservazione più ordinato.
È una prospettiva utile anche per chi si trasferisce spesso, lavora in modo flessibile o tende a usare diversi strumenti di pagamento. In questi casi, il valore non sta necessariamente nell’avere più funzioni, ma nel poter controllare rapidamente ciò che sta succedendo senza aprire ogni volta il sito della banca, cercare una voce nei menu e ricostruire mentalmente il proprio budget.
Altri articoli da leggere
Tutti gli articoli
 Roblox
 su mobile: una sala giochi infinita, tra scoperte e dispersione
Si entra per una partita veloce e si finisce a esplorare mondi, sfide e idee altrui. La varietà è la sua forza, ma anche il suo prezzo.
Leggi l'articolo: Roblox su mobile: una sala giochi infinita, tra scoperte e dispersione
 SHEIN-Acquisti online
SHEIN: come l’app trasforma una vetrina infinita in un vantaggio competitivo
Dietro il catalogo sterminato e gli stimoli continui, SHEIN mostra come un’app di shopping possa trasformare attenzione, dati e distribuzione in vantaggio competitivo.
Leggi l'articolo: SHEIN: come l’app trasforma una vetrina infinita in un vantaggio competitivo


Non la consiglierei allo stesso modo a chi non vuole gestire aspetti finanziari dal telefono. Anche l’interfaccia più semplice richiede attenzione: bisogna controllare le operazioni, capire dove si trova il denaro e non confondere la comodità con l’automatismo. Un’app bancaria non elimina la necessità di verificare ciò che si fa.
Il confronto con le alternative abituali
Le alternative più comuni appartengono a tre gruppi. Da una parte ci sono le banche tradizionali, che offrono un rapporto più ampio con l’istituto e spesso una gamma maggiore di servizi. Dall’altra troviamo le app finanziarie nate per essere rapide e mobili. Infine ci sono i semplici strumenti di gestione del budget, che aiutano a registrare le spese ma non hanno lo stesso ruolo di un’app bancaria.
Deblock mi sembra più vicina al secondo gruppo. Il suo punto di forza non è imitare ogni aspetto della banca classica, ma rendere più immediato il rapporto quotidiano con il denaro. Se vuoi soltanto annotare le spese, un’app di budgeting può essere sufficiente e forse più adatta. Se invece vuoi un’esperienza finanziaria centralizzata nello smartphone, Deblock è una candidata più interessante.
Il compromesso è chiaro: la maggiore snellezza può significare meno familiarità per chi ragiona ancora secondo il modello “conto, filiale, consulente”. Io non sceglierei in base alla quantità teorica di opzioni, ma alla frequenza con cui userò davvero l’app. Un servizio più compatto, aperto ogni giorno, può essere più utile di uno molto completo che consulto raramente perché mi sembra macchinoso.
Dove Deblock convince davvero nell’uso quotidiano
La qualità che apprezzo di più è la direzione generale dell’esperienza. Un’app finanziaria deve aiutarmi a capire rapidamente la situazione, non costringermi a interpretare schermate piene di informazioni. In questo senso, Deblock può diventare una specie di cruscotto personale: la apro quando voglio verificare una spesa, controllare il denaro disponibile o prendere una decisione senza rimandare.
Un vantaggio meno ovvio riguarda la disciplina. Quando il denaro è distribuito tra banca principale, carte e altri servizi, è facile perdere il filo. Avere un’app con un ruolo preciso può aiutare a stabilire una regola personale: per esempio, usare Deblock per una determinata categoria di spese e controllarla sempre prima di fare un acquisto non programmato. Non è una funzione magica, ma un flusso di lavoro concreto che può ridurre gli acquisti impulsivi.
Io la userei anche come strumento di verifica dopo una giornata intensa. Immagina di aver fatto una spesa al supermercato, pagato un trasporto e acquistato qualcosa online. Invece di aspettare la fine del mese, potresti controllare subito il movimento complessivo e capire se il budget della settimana è ancora realistico. Questo tipo di controllo ravvicinato è più utile delle statistiche consultate soltanto quando il problema è già evidente.
Un metodo pratico per non perdere il controllo
Il mio consiglio sarebbe di non iniziare trasferendo tutte le abitudini finanziarie in una volta sola. Prima definirei uno scopo preciso: spese quotidiane, viaggi, acquisti digitali o un budget personale. Poi userei l’app per osservare il comportamento reale per alcune settimane, senza cambiare tutto immediatamente. Questo permette di capire se l’esperienza è davvero più comoda o se stai semplicemente aggiungendo un altro posto da controllare.
Un secondo accorgimento è stabilire momenti fissi di verifica. Non serve aprirla continuamente; è più utile controllare il saldo e le operazioni dopo le spese importanti e fare una revisione breve a fine settimana. In questo modo Deblock diventa parte di una routine, non un’app che installi con entusiasmo e poi dimentichi.
Un terzo punto riguarda la separazione mentale. Se la usi per un obiettivo specifico, evita di trasformarla in un contenitore indistinto per ogni tipo di pagamento. La chiarezza aumenta quando sai perché stai guardando quel conto o quel flusso di denaro. È una piccola scelta organizzativa, ma secondo me fa la differenza tra un’app finanziaria utile e una semplice schermata in più sul telefono.
La gratuità aiuta, ma non decide da sola
Il fatto che Deblock sia gratuita rimuove una barriera importante per chi vuole provarla senza impegnarsi subito in un costo. Per me, però, “gratuita” non significa automaticamente conveniente. Il vero prezzo di un’app finanziaria è anche il tempo necessario per configurarla, imparare a usarla e inserirla nella propria routine.
Per questo valuterei il passaggio in base al beneficio concreto. Se ti fa risparmiare confusione e ti aiuta a controllare meglio le spese, il test può avere senso. Se invece hai già un sistema semplice e funzionante con la tua banca, aggiungere Deblock potrebbe creare più lavoro che valore. La gratuità rende l’esperimento più facile, ma non obbliga a mantenerla come strumento principale.
Le frizioni da considerare prima di cambiare abitudini
La prima possibile difficoltà è l’adattamento. Chi proviene da una banca tradizionale potrebbe cercare funzioni o procedure nella posizione sbagliata, semplicemente perché l’app segue una logica diversa. Nei primi giorni io non farei operazioni importanti di fretta: prenderei confidenza con la navigazione e verificherei ogni passaggio con calma.
La seconda riguarda la dipendenza dallo smartphone. Se il telefono è scarico, non disponibile o condiviso con altre persone, l’accesso immediato al denaro diventa meno scontato. È un limite generale delle soluzioni mobili, ma pesa di più quando l’app diventa il centro della gestione finanziaria. Per questo non abbandonerei subito ogni alternativa già funzionante.
La terza è il rischio di frammentazione. Usare Deblock insieme alla banca abituale può essere utile, ma soltanto se sai esattamente quale ruolo ha ciascun servizio. Se non stabilisci una regola, potresti controllare due saldi diversi, dimenticare un’operazione o valutare male quanto puoi spendere. La tecnologia aiuta, ma l’organizzazione personale rimane indispensabile.
Quando un’alternativa può essere migliore
Una banca tradizionale resta preferibile per chi vuole concentrare molti rapporti nello stesso istituto e apprezza un supporto più convenzionale. Se per te contano soprattutto la continuità con il conto esistente, le procedure conosciute e la possibilità di affrontare esigenze diverse in un unico ambiente, non vedo motivo di cambiare soltanto perché un’app appare più moderna.
Un’app finanziaria più orientata al budget può invece essere migliore per chi vuole analizzare le categorie di spesa, fissare obiettivi personali o costruire una visione dettagliata del proprio comportamento. In questo scenario, Deblock può essere il luogo in cui gestisci il denaro, ma non necessariamente quello in cui fai tutta l’analisi. La scelta dipende dalla priorità: operatività rapida oppure lettura approfondita delle abitudini.
Per chi usa già diversi servizi finanziari, la domanda decisiva è un’altra: Deblock riduce la complessità o la aumenta? Se aggiunge un passaggio senza sostituire nulla, il vantaggio è limitato. Se invece permette di dare un ruolo ordinato a una parte delle spese, può diventare un tassello utile. Io farei questa prova prima di considerarla la soluzione definitiva.
Il costo reale del passaggio
Passare a una nuova app non significa soltanto installarla. Devi aggiornare le tue abitudini, ricordare dove controllare il saldo, capire quale strumento usare per ogni pagamento e verificare che il nuovo flusso non generi confusione. Nel caso di Deblock, inizierei con un obiettivo circoscritto e non con una migrazione totale.
Questo approccio ha anche un vantaggio psicologico: puoi giudicare l’esperienza sulla base di una situazione concreta. Dopo un periodo di prova, chiediti se controlli più spesso le spese, se trovi più rapidamente le informazioni e se commetti meno errori nel pianificare il budget. Se la risposta è negativa, tornare al metodo precedente è più semplice perché non hai abbandonato tutto in una volta.
Per chi usa l’app durante viaggi o periodi di spesa intensa, suggerirei di prepararsi prima, non nel momento in cui serve. Verifica le procedure con calma, mantieni una soluzione alternativa e non affidarti a un solo strumento finché non hai capito bene il suo comportamento nella tua routine. È un consiglio prudente, ma nel settore finanziario la prudenza è parte dell’esperienza utente.
La mia raccomandazione finale
Consiglierei Deblock a chi cerca un’app finanziaria mobile, gratuita e orientata a una gestione più diretta del denaro. La sceglierei soprattutto per organizzare un flusso di spese preciso, controllare meglio il budget quotidiano e ridurre la distanza tra una decisione e la verifica delle sue conseguenze. La sua diffusione e la media di 4,6 mostrano un’accoglienza positiva, mentre il lavoro continuo del team di Deblock SAS si riflette nella versione 6.6.0.
Non la presenterei però come una sostituzione universale della banca tradizionale. Se hai bisogno di un ecosistema bancario molto ampio, di assistenza personale o di un unico posto per ogni esigenza finanziaria, un’alternativa più completa potrebbe essere più adatta. Allo stesso modo, se vuoi soltanto analizzare le spese, una soluzione specializzata nel budgeting potrebbe offrirti un percorso più mirato.
Il mio verdetto è quindi favorevole, ma con una condizione: usala con uno scopo chiaro. Il vero punto di forza di Deblock non è fare tutto, ma aiutarti a rendere più leggibile una parte concreta della tua vita finanziaria. Se questo è ciò che ti serve, vale la pena provarla e inserirla gradualmente nella tua routine. Se invece cerchi un servizio bancario completo o non vuoi gestire il denaro dal telefono, conviene restare con un’alternativa che già conosci.
In evidenza
- Apertura del conto completamente digitale e senza appuntamenti in filiale.
- Interfaccia intuitiva
- adatta anche a chi usa poco le app bancarie.
- Notifiche rapide per controllare subito entrate
- uscite e pagamenti.
- Possibilità di gestire tutto dallo smartphone
- senza documenti cartacei.
- Supporto a funzioni moderne come pagamenti contactless e trasferimenti online.
Limitazioni
- La disponibilità di alcune funzioni può variare in base al Paese di residenza.
- Potrebbero essere richiesti diversi documenti durante la verifica dell’identità.
- L’assistenza clienti potrebbe risultare meno immediata rispetto a una filiale fisica.
- Non è la soluzione ideale per chi preferisce parlare sempre con un consulente.
- Eventuali commissioni dipendono dal piano scelto e dalle operazioni effettuate.
Domande frequenti
01Che cos’è Deblock e come funziona?
Deblock è un’app bancaria digitale pensata per gestire denaro e servizi finanziari direttamente dallo smartphone. Dopo la registrazione e la verifica dell’identità, l’utente può accedere alle funzioni disponibili, controllare il conto, effettuare operazioni e gestire eventuali carte dall’app. Le funzionalità precise possono dipendere dal Paese, dal profilo dell’utente e dagli aggiornamenti del servizio.
02Deblock è sicura da usare per gestire i propri soldi?
Deblock utilizza normalmente misure di sicurezza come verifica dell’identità, accesso protetto e autenticazione delle operazioni, ma è importante controllare sempre le condizioni applicate al proprio account. Prima di depositare somme rilevanti, consiglio di verificare sul sito ufficiale chi gestisce i fondi, quali protezioni sono previste e se esistono garanzie specifiche. Non condividere mai password, codici o dati di accesso.
03Quali documenti servono per aprire un account Deblock?
Per aprire un account Deblock potrebbe essere necessario completare una procedura di identificazione, fornendo dati personali, un documento d’identità valido e, in alcuni casi, una prova di residenza o informazioni aggiuntive sull’origine dei fondi. La verifica può richiedere alcuni minuti oppure più tempo se i dati non sono leggibili. I requisiti possono variare in base alla nazionalità e alla disponibilità del servizio.
04Deblock applica commissioni per conto, bonifici o prelievi?
Le commissioni dipendono dal tipo di operazione, dal piano scelto, dalla valuta utilizzata e dal Paese in cui viene aperto l’account. Alcuni servizi possono essere inclusi, mentre altri potrebbero prevedere costi per cambio valuta, prelievi, trasferimenti o utilizzo della carta. Prima di confermare un’operazione, è consigliabile consultare il tariffario aggiornato mostrato nell’app e leggere attentamente eventuali condizioni.
05Deblock è disponibile su Android e iPhone?
La disponibilità di Deblock può cambiare in base al sistema operativo, al Paese e ai requisiti del dispositivo. Prima di procedere al download, verifica che l’app sia pubblicata sul Google Play Store o sull’App Store ufficiale e controlla lo sviluppatore indicato. Evita file APK o collegamenti provenienti da fonti non affidabili, perché potrebbero contenere versioni modificate o rappresentare un rischio per i dati personali.
Deblock - App bancaria in altre lingue
